Desde el 1 de enero de 2027, el impuesto sobre la renta de las personas físicas se calcula con una escala nueva. La Ley 30-26, promulgada el 18 de junio de 2026, sube la renta exenta de RD$416,220 a RD$480,000 al año, mueve los tramos del 15%, el 20% y el 25%, y añade un tramo del 27% para la renta que pase de RD$4.8 millones al año. Para la mayoría de los asalariados que hoy pagan ISR, la retención baja. Para los salarios muy altos, sube un poco.
Para ver su caso con su salario, use la calculadora de ISR: le muestra lo que le retienen en 2026, lo que le retendrán en 2027 y lo que le llega neto después de AFP y SFS.
La tabla del ISR en 2026
Esta es la escala anual que publica la DGII en su página del impuesto sobre la renta. Rige hasta el 31 de diciembre de 2026:
| Renta neta anual | ISR |
|---|---|
| Hasta RD$416,220 | Exento |
| De RD$416,220.01 a RD$624,329 | 15% del excedente de RD$416,220.01 |
| De RD$624,329.01 a RD$867,123 | RD$31,216 más el 20% del excedente de RD$624,329.01 |
| Desde RD$867,123.01 | RD$79,776 más el 25% del excedente de RD$867,123.01 |
La tabla del ISR en 2027, según la Ley 30-26
El artículo 10 de la Ley 30-26 reescribe el artículo 296 del Código Tributario «a partir del ejercicio fiscal 2027». La escala queda así:
| Renta neta anual | ISR |
|---|---|
| Hasta RD$480,000 | Exento |
| De RD$480,000.01 a RD$685,000 | 15% del excedente de RD$480,000.01 |
| De RD$685,000.01 a RD$910,000 | RD$30,750 más el 20% del excedente de RD$685,000.01 |
| De RD$910,000.01 a RD$4,800,000 | RD$75,750 más el 25% del excedente de RD$910,000.01 |
| Desde RD$4,800,000.01 | RD$1,048,250 más el 27% del excedente de RD$4,800,000.01 |
La DGII confirmó la exención de RD$480,000, el tramo del 27% y la fecha de entrada en vigor en su aviso 10-26, el calendario de aplicación de la ley.
Cuánto cambia para un asalariado
La retención mensual se calcula así: al salario bruto se le restan los aportes a la seguridad social (2.87% de pensión y 3.04% de salud, con sus topes), el resultado se multiplica por 12, se aplica la escala anual y el impuesto se divide entre 12. Con ese método, estos son los montos mensuales:
| Salario bruto mensual | ISR 2026 | ISR 2027 | Diferencia al mes |
|---|---|---|---|
| RD$40,000 | RD$443 | RD$0 | −RD$443 |
| RD$50,000 | RD$1,854 | RD$1,057 | −RD$797 |
| RD$75,000 | RD$6,309 | RD$5,259 | −RD$1,050 |
| RD$100,000 | RD$12,105 | RD$10,877 | −RD$1,229 |
| RD$250,000 | RD$47,524 | RD$46,295 | −RD$1,229 |
| RD$500,000 | RD$108,485 | RD$108,849 | +RD$363 |
Tres lecturas de la tabla:
- El salario exento sube. En 2026 no se retiene ISR por debajo de unos RD$36,864 brutos al mes. En 2027, por debajo de unos RD$42,512.
- El ahorro tiene techo. A partir de los salarios en los que los dos años cobran el 25%, la diferencia se queda en unos RD$1,229 al mes, unos RD$14,700 al año.
- Los salarios muy altos pagan más. Por encima de unos RD$481,828 brutos al mes, el tramo del 27% hace que la retención de 2027 supere a la de 2026.
Un ejemplo paso a paso: RD$60,000 al mes
Así se calcula la retención de un empleado con salario fijo de RD$60,000, con el mismo método:
| Paso | 2026 | 2027 |
|---|---|---|
| Salario bruto mensual | RD$60,000.00 | RD$60,000.00 |
| Pensión (AFP), 2.87% | −RD$1,722.00 | −RD$1,722.00 |
| Salud (SFS), 3.04% | −RD$1,824.00 | −RD$1,824.00 |
| Renta neta mensual | RD$56,454.00 | RD$56,454.00 |
| Renta neta anual (× 12) | RD$677,448.00 | RD$677,448.00 |
| ISR anual | RD$41,839.80 | RD$29,617.20 |
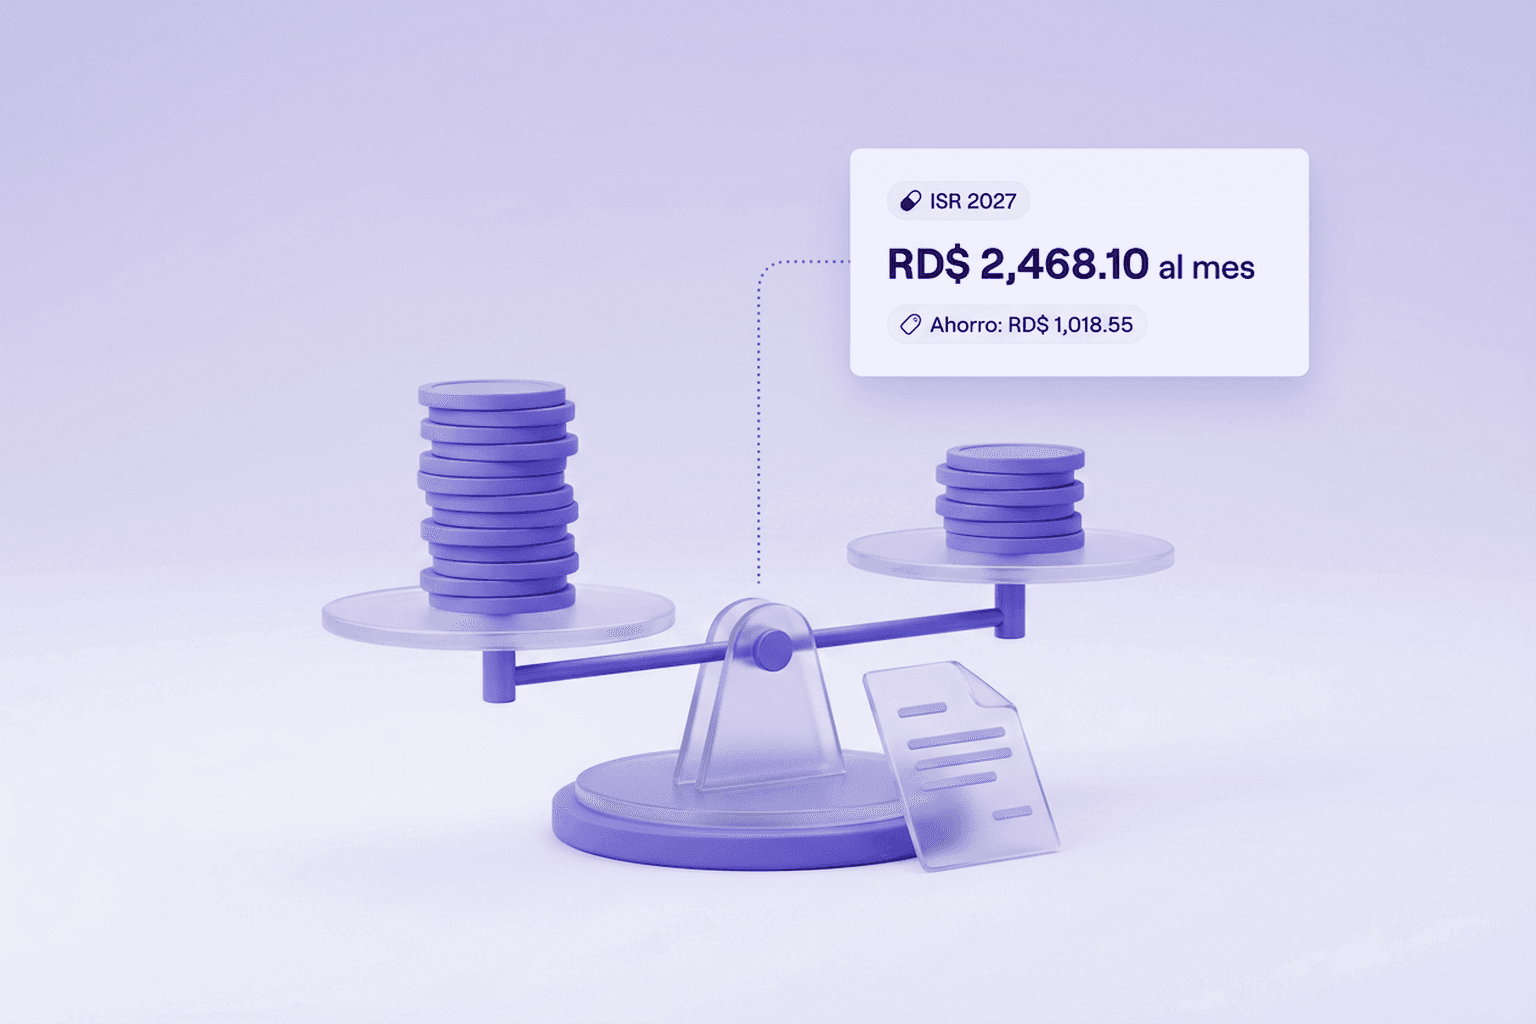
| ISR mensual (÷ 12) | RD$3,486.65 | RD$2,468.10 |
| Neto que recibe | RD$52,967.35 | RD$53,985.90 |
En 2026 esa renta cae en el tramo del 20%: RD$31,216 más el 20% de lo que pasa de RD$624,329.01. En 2027 cae en el tramo del 15%, porque ese tramo ahora llega hasta RD$685,000: el 15% de lo que pasa de RD$480,000.01. La retención baja RD$1,018.55 al mes, RD$12,222.60 al año, y la tasa efectiva pasa del 5.8% al 4.1% del salario bruto.
Lo que le llega neto a cada salario
El neto es el salario menos AFP, SFS e ISR. No incluye otros descuentos de la nómina, como préstamos o seguros adicionales:
| Salario bruto mensual | Neto 2026 | Neto 2027 | Diferencia al año |
|---|---|---|---|
| RD$40,000 | RD$37,193.35 | RD$37,636.00 | +RD$5,311.80 |
| RD$45,000 | RD$41,192.18 | RD$41,989.43 | +RD$9,567.00 |
| RD$60,000 | RD$52,967.35 | RD$53,985.90 | +RD$12,222.60 |
| RD$80,000 | RD$67,871.06 | RD$69,071.77 | +RD$14,408.52 |
| RD$150,000 | RD$117,268.31 | RD$118,497.08 | +RD$14,745.24 |
| RD$500,000 | RD$371,124.72 | RD$370,761.29 | −RD$4,361.16 |
El único salario de la tabla que pierde es el de RD$500,000. Después de AFP y SFS, su renta neta anual es RD$5,755,322.52: en 2027, todo lo que pasa de RD$4,800,000 paga el 27% en vez del 25%, y eso pesa más que la exención más alta. Su ISR anual sube de RD$1,301,825.88 a RD$1,306,187.08.
Lo que cambia para la empresa, según su tamaño
El costo de la nómina para el empleador no cambia: el ISR sale del salario del empleado. Lo que cambia es cuánto retiene y entrega cada mes a la DGII, y cuánto más le llega a su equipo. Tres nóminas de ejemplo, calculadas empleado por empleado:
| Nómina | Empleados | Nómina mensual | Retención 2026 | Retención 2027 | Más para el equipo, al mes |
|---|---|---|---|---|---|
| 6 con RD$35,000, 3 con RD$60,000 y 1 con RD$120,000 | 10 | RD$510,000 | RD$27,269.89 | RD$22,985.47 | RD$4,284.42 |
| 25 con RD$35,000, 15 con RD$50,000, 6 con RD$80,000, 3 con RD$150,000 y 1 con RD$350,000 | 50 | RD$2,905,000 | RD$215,622.45 | RD$191,544.36 | RD$24,078.09 |
| 120 con RD$30,000, 40 con RD$45,000, 20 con RD$75,000, 8 con RD$150,000 y 2 con RD$600,000 | 190 | RD$9,300,000 | RD$630,024.30 | RD$572,030.60 | RD$57,993.70 |
En la tercera nómina, los dos salarios de RD$600,000 pagan más en 2027, por el tramo del 27%; los demás pagan menos o lo mismo. Quienes ganan RD$30,000 o RD$35,000 no pagan ISR en ninguno de los dos años.
La escala puede ajustarse antes de enero
La ley no deja la escala fija. El párrafo I del nuevo artículo 296 manda ajustarla cada año por la inflación acumulada del año anterior, según las cifras del Banco Central. Si la DGII publica montos ajustados para 2027, mandan esos y no los de la tabla de arriba. La calculadora se actualiza el mismo día que salgan.
Otros cambios de la Ley 30-26 que tocan a su empresa
La escala de los asalariados es la parte más buscada, pero el aviso 10-26 de la DGII lista otros cambios con fecha propia:
| Cambio | Desde | Artículo |
|---|---|---|
| Retención del 15% en alquileres y honorarios pagados a personas físicas | 1 de julio de 2026 | 17 |
| ISR de las personas jurídicas: 27%, y 30% para las que tienen ingresos desde RD$1,000 millones (solo 2026, 2027 y 2028) | Ejercicio fiscal 2026 | 15 |
| Deducción por gastos educativos: hasta el 30% del monto exento, o el 50% si son para personas con discapacidad o trastornos del neurodesarrollo, sin pasar del 10% del ingreso gravado | Ejercicio fiscal 2026 | 26 |
| Anticipos: tres cuotas para las pequeñas empresas; las microempresas quedan exentas | Ejercicio fiscal 2027 | 23 |
| Se deroga el impuesto por constitución de compañías y aumento de capital | Ejercicio fiscal 2027 | 58 |
La deducción por gastos educativos se aplica en la declaración anual, no en la retención de cada mes. La DGII tiene abierto hasta el 8 de diciembre de 2026 el foro para discutir la norma que la aplica (aviso 15-26).
Para las retenciones a proveedores, la calculadora de retenciones ya aplica el 15% del artículo 17.
Errores comunes al aplicar la escala nueva
- Usar la escala de 2027 en diciembre de 2026. La nueva rige desde el ejercicio fiscal 2027; la nómina de diciembre todavía se retiene con la de 2026.
- Calcular el ISR sobre el salario bruto. Primero se restan AFP y SFS. Con RD$60,000, calcularlo sobre el bruto da RD$3,145.83 al mes en 2027: RD$677.73 más de lo que corresponde.
- Olvidar los topes de la seguridad social. El SFS se calcula como máximo sobre RD$232,230 y la AFP sobre RD$464,460. Con un salario de RD$300,000, el SFS es RD$7,059.79, no RD$9,120.
- Retener ISR a la regalía, al preaviso o a la cesantía. En el SUIR, la TSS los pide en la casilla de ingresos exentos del ISR, junto con los viáticos, según sus preguntas frecuentes.
- Dejar fuera las comisiones. El salario sujeto a ISR que se reporta en el SUIR es el ordinario más las comisiones, según la misma guía de la TSS. Si las comisiones se pagan aparte y no se suman, la retención del mes sale corta.
- Dos empleadores, dos exenciones. Si un empleado trabaja en dos o más empresas, una de ellas actúa como agente único de retención y reporta lo que le pagan las otras, según la misma guía de la TSS. Si cada empresa calcula por su lado, cada una le aplica la exención completa y la retención se queda corta.
Lo que conviene revisar en su nómina antes de enero
- La escala de la nómina de enero. El primer pago de 2027 ya se retiene con la escala nueva. Si su sistema tiene la de 2026 escrita a mano, hay que cambiarla antes de esa quincena.
- Los topes de la seguridad social. La retención de ISR se calcula después de restar AFP y SFS, y esos aportes tienen topes que dependen del salario mínimo. Puede revisarlos con la calculadora de la TSS.
- Los salarios más altos. Quien gana más de unos RD$481,828 al mes va a ver una retención mayor. Conviene avisarle antes de que lo note en su recibo.
- Las liquidaciones. La cesantía y el preaviso no pagan ISR (artículo 86 del Código de Trabajo); si tiene salidas en el año, vea qué es la cesantía y cómo se calcula.
Cada cambio de escala obliga a revisar la nómina entera; un sistema hecho para su empresa lo aplica una vez y calcula a todos. Vea cómo trabajamos el software a la medida, o arme su proyecto y reciba una propuesta a su medida.
Preguntas frecuentes
No solo escribimos sobre esto. Lo construimos y lo operamos.
Tiendas, integraciones, sitios e inteligencia que ya está en producción. Desde Santo Domingo, para LATAM y Estados Unidos.