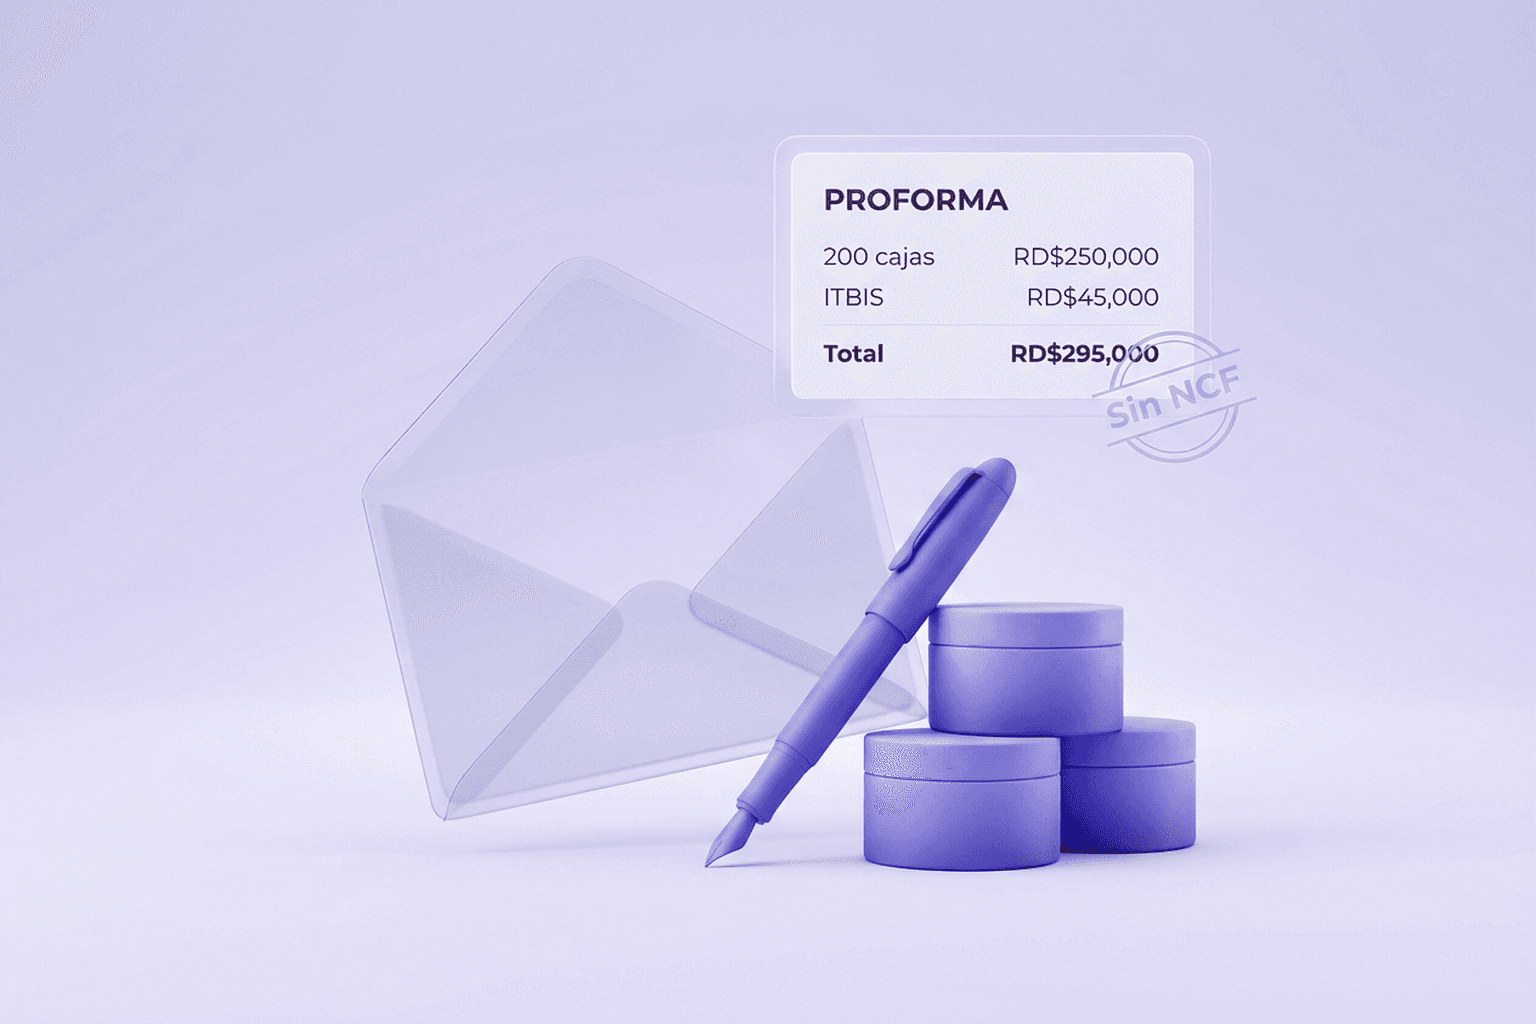
Una factura proforma es un documento que se entrega antes de la venta con las condiciones exactas de la operación: qué se vende, cuántas unidades, a qué precio, con cuánto ITBIS, el total, la forma de pago y hasta cuándo vale. Sirve para que el cliente apruebe la compra, la pase a su departamento de pagos o haga una transferencia por adelantado. No es un comprobante fiscal: no lleva NCF ni e-NCF, no sustenta crédito fiscal de ITBIS ni un gasto deducible, y no se reporta en el formato 607. El comprobante se emite al vender, porque el Código Tributario obliga a emitir comprobantes fiscales en toda transferencia de bienes o prestación de servicios (artículo 50, literal k, citado en la Norma General 06-2018).
Para armar una proforma en minutos, use el generador de cotizaciones: pone el número, la fecha, la validez, el detalle con el ITBIS aparte y el total, y la descarga en PDF.
Para qué sirve una proforma
La proforma resuelve el momento en que el cliente ya decidió, pero todavía no puede pagar ni recibir la mercancía. Los usos más comunes:
- Aprobar la compra dentro de la empresa del cliente. Muchas empresas exigen un documento con el total exacto para emitir su orden de compra.
- Cobrar por adelantado. El cliente transfiere contra la proforma, y la factura con comprobante se emite cuando corresponde.
- Fijar un precio por un tiempo. La validez protege a las dos partes si cambian los costos o la tasa del dólar.
- Tramitar un financiamiento o un pago de un tercero. Quien paga necesita ver el monto y el detalle antes de desembolsar.
Qué debe llevar
Ninguna norma de la DGII fija el formato de una proforma, porque no es un comprobante. Lo que sí está regulado es el formato de la factura con NCF, en el artículo 7 de la Norma 06-2018. Conviene que la proforma se le parezca en los datos, para que la factura final salga igual:
- Los datos del vendedor: nombre o razón social como consta en el RNC, el RNC y el nombre comercial, si lo tiene.
- Los datos del cliente: su nombre o razón social y su RNC, si va a pedir factura de crédito fiscal. Se puede verificar con la consulta de RNC.
- Un número propio y una fecha, para poder citarla en la orden de compra y en la factura.
- El detalle: descripción, cantidad, precio unitario y descuentos, línea por línea.
- El ITBIS separado, por tasa, y el total. En la factura definitiva el impuesto tiene que ir separado del precio (artículo 355 del Código Tributario), así que mejor que el cliente lo vea igual desde el principio.
- La moneda y, si cotiza en dólares y factura en pesos, cómo se convertirá.
- La validez, en días, y las condiciones de pago y de entrega.
- Una leyenda visible: «Este documento no es un comprobante fiscal».
Lo que nunca debe llevar es un NCF o un e-NCF. Las secuencias que autoriza la DGII son para los comprobantes de venta, y cada número tiene que corresponder a una operación real.
Proforma, cotización, conduce y factura
En la práctica, cotización y proforma se usan casi como sinónimos. La diferencia es de grado: la cotización ofrece un precio; la proforma suele llegar cuando el cliente ya aceptó y trae las cantidades y el total que se van a facturar.
| Documento | Cuándo se emite | Para qué | ¿Comprobante fiscal? |
|---|---|---|---|
| Cotización | Cuando el cliente pregunta | Ofrecer un precio | No |
| Proforma | Cuando el cliente aprueba, antes de pagar o recibir | Fijar condiciones y pedir el pago | No |
| Conduce | Al despachar | Acompañar la mercancía y dejar constancia de la entrega | No |
| Factura con NCF o e-CF | Al vender | Acreditar la venta ante la DGII | Sí |
Si despacha antes de facturar, el generador de conduce deja la constancia de lo que salió del almacén.
En qué se diferencia de una factura con NCF
| Proforma | Factura con NCF o e-CF | |
|---|---|---|
| ¿Es obligatoria? | No | Sí, en cada venta (art. 50 del Código Tributario) |
| Número de comprobante | No lleva | NCF o e-NCF autorizado por la DGII |
| Formato | Libre | Fijado por el artículo 7 de la Norma 06-2018 |
| Crédito fiscal de ITBIS para el cliente | No | Sí, con factura de crédito fiscal (art. 347) |
| Sustenta costo o gasto | No | Sí |
| Se reporta en el 606 y el 607 | No | Sí |
| Si hay que cambiarla | Se emite otra | Con nota de crédito o de débito |
El último renglón importa más con la facturación electrónica: un e-CF firmado y enviado no se puede modificar, y para corregirlo se emite una nota de crédito o de débito al mismo comprador (artículos 7 y 15 de la Ley 32-23). Por eso conviene ajustar cantidades y precios en la proforma, que se cambia sin costo, y emitir el comprobante una sola vez.
Cuándo hay que emitir la factura con comprobante
La proforma no retrasa la obligación del ITBIS. El artículo 338 del Código Tributario dice cuándo nace:
- En la venta de bienes, al emitir el documento que ampara la transferencia, o al entregar o retirar el bien si ese documento no existe.
- En los servicios, desde la emisión de la factura, desde que termina la prestación o desde que se cobra total o parcialmente el precio, lo que ocurra primero.
- En el alquiler, al firmar el contrato o al entregar lo alquilado, lo que suceda primero.
La consecuencia práctica está en los servicios: si el cliente paga un anticipo contra la proforma, ese anticipo ya hace nacer el ITBIS, y hay que emitir el comprobante por lo cobrado. La proforma sigue sirviendo para el resto; el cobro parcial, no.
Un ejemplo con una distribuidora
Una distribuidora recibe un pedido de 200 cajas a RD$1,250 cada una. Envía una proforma con validez de 15 días:
| Concepto | Monto |
|---|---|
| 200 cajas × RD$1,250.00 | RD$250,000.00 |
| ITBIS 18% | RD$45,000.00 |
| Total de la proforma | RD$295,000.00 |
El cliente aprueba, emite su orden de compra con el número de la proforma y transfiere los RD$295,000. Al despachar, la distribuidora descubre que solo tiene 180 cajas. Como la proforma no es un comprobante, no hay nada que anular: la factura de crédito fiscal se emite por lo que de verdad se entrega.
| Concepto | Monto |
|---|---|
| 180 cajas × RD$1,250.00 | RD$225,000.00 |
| ITBIS 18% | RD$40,500.00 |
| Total de la factura | RD$265,500.00 |
| Diferencia a devolver o a dejar a favor del cliente | RD$29,500.00 |
Si la factura se hubiera emitido por las 200 cajas al recibir el pago, corregirla habría exigido una nota de crédito por RD$29,500 y su reporte en el 607.
Un ejemplo con un servicio y un anticipo
Una firma de consultoría cotiza un proyecto de RD$180,000 más ITBIS, RD$212,400 en total, y pide el 50% por adelantado contra la proforma. El cliente transfiere RD$106,200. Ese cobro parcial hace nacer el ITBIS sobre lo cobrado (artículo 338), así que la firma emite un comprobante por el anticipo:
| Comprobante | Base | ITBIS | Total |
|---|---|---|---|
| Por el anticipo | RD$90,000.00 | RD$16,200.00 | RD$106,200.00 |
| Al terminar el proyecto | RD$90,000.00 | RD$16,200.00 | RD$106,200.00 |
| Total del proyecto | RD$180,000.00 | RD$32,400.00 | RD$212,400.00 |
La base del anticipo sale de dividir lo cobrado entre 1.18. Si el cliente es una empresa, además puede tener que retener parte del ITBIS o del ISR al pagar; los porcentajes están en la calculadora de retenciones.
Qué pasa con la proforma después de la venta
Una vez emitida la factura, la proforma queda como respaldo comercial, no fiscal. Conviene archivarla junto con la orden de compra del cliente y la factura, y citar su número en la factura para que cualquiera pueda seguir la operación de punta a punta.
- En sus libros, la venta se registra con la factura, no con la proforma. Lo que se reporta cada mes en el formato 607 son los comprobantes emitidos.
- Si el cliente no compra, no hay nada que anular ni que reportar. La proforma simplemente vence.
- Si el cliente pide otra condición, se emite una proforma nueva con otro número, y la anterior se marca como reemplazada.
- Del lado del cliente, la compra se registra en su formato 606 con el NCF de la factura. La proforma no le sirve para deducir el ITBIS ni el gasto.
Errores comunes
- Ponerle un NCF a la proforma. Es gastar un comprobante en algo que no es una venta. Si el cliente no compra, esa secuencia queda emitida sin operación detrás.
- Cobrar un anticipo de un servicio sin comprobante. El cobro parcial hace nacer el ITBIS (artículo 338). La proforma no lo sustituye.
- Registrar una proforma como gasto o como crédito fiscal. Del lado del cliente, sin comprobante no hay ITBIS que deducir (artículo 347).
- No ponerle validez. Sin fecha límite, el cliente puede reclamar un precio de hace meses.
- Esconder el ITBIS en el precio. Si la proforma dice un total y la factura otro, el cliente se queda con la duda de cuál vale.
- Facturar antes de confirmar cantidades. Con e-CF cada corrección es una nota de crédito. Ajuste en la proforma y facture una vez.
- Usar datos del cliente distintos a los del RNC. La factura de crédito fiscal lleva el nombre o la razón social como consta en el registro (artículo 7 de la Norma 06-2018).
La proforma dentro de la facturación
Qué comprobante corresponde a cada cliente está en los tipos de comprobante fiscal (NCF) y su par electrónico. Cómo se calcula y se declara el impuesto de la factura, en qué es el ITBIS y cómo se calcula. Y para verificar los datos fiscales de un cliente antes de facturarle, tiene qué es el RNC y cómo consultarlo.
Si en su empresa la proforma se escribe en un archivo y la factura se vuelve a teclear en otro, el sistema puede convertir una en la otra con un clic, con el comprobante electrónico correcto y las cantidades que de verdad salieron. Vea cómo trabajamos la facturación electrónica, o arme su proyecto y reciba una propuesta a su medida.
Preguntas frecuentes
No solo escribimos sobre esto. Lo construimos y lo operamos.
Tiendas, integraciones, sitios e inteligencia que ya está en producción. Desde Santo Domingo, para LATAM y Estados Unidos.