El ITBIS es el impuesto sobre las transferencias de bienes industrializados y servicios: el impuesto al valor agregado de República Dominicana. Grava la venta y la importación de bienes industrializados y la prestación de servicios (artículo 335 del Código Tributario). La tasa general es 18% y hay una tasa reducida de 16% para un grupo de alimentos: yogur, mantequilla, café, aceites y grasas comestibles, azúcar, cacao y chocolate. Se declara cada mes en el formulario IT-1, dentro de los primeros 20 días del mes siguiente, aunque no haya impuesto que pagar. Lo que se paga es la diferencia entre el ITBIS que usted cobró en sus ventas y el que pagó en sus compras.
Para sumar o quitar el ITBIS de un precio, use la calculadora de ITBIS: con el monto y la tasa le da la base, el impuesto y el total al centavo, también con el 10% de servicio de los restaurantes.
Qué grava el ITBIS y quién lo paga
El Código Tributario lo establece sobre tres cosas: la transferencia de bienes industrializados, su importación y la prestación o locación de servicios (artículo 335). Un bien industrializado es cualquier bien mueble que haya pasado por algún proceso de transformación (artículo 336). Cuenta como venta también el retiro de mercancía para uso del dueño o de los empleados.
Según la página del ITBIS de la DGII, lo pagan las personas físicas (profesionales liberales y negocios de único dueño) y las personas jurídicas que vendan, importen o presten servicios gravados. Quien empieza una actividad gravada tiene 30 días para inscribirse en el Registro Nacional de Contribuyentes (artículo 352). Y en cada factura el impuesto debe ir separado del precio (artículo 355).
Las tasas: 18% y 16%
La tasa sale del artículo 345 del Código, reescrito por la Ley 253-12 (artículo 23). Esa ley previó bajar la tasa general a 16% en 2015, pero solo si se alcanzaba una meta de presión tributaria que no se cumplió. Por eso la DGII informa que la tasa vigente desde 2016 es del 18%.
El mismo artículo creó la tasa reducida, que subió por escalones hasta llegar al 16% a partir de 2016. Aplica solo a estos bienes, identificados por su código arancelario:
| Grupo | Bienes con 16% |
|---|---|
| Derivados lácteos | Yogur y mantequilla |
| Café | Café tostado o descafeinado y sus sucedáneos. El café sin tostar está exento |
| Grasas comestibles | Aceites de soya, maní, palma, girasol, coco y maíz, y la margarina no líquida |
| Azúcares | Azúcar de caña o de remolacha y los demás azúcares |
| Cacao y chocolate | Cacao en polvo, con o sin azúcar, y bloques o barras de cacao sin rellenar |
Los bienes que se exportan llevan tasa cero: el exportador no cobra ITBIS y puede deducir el que pagó en lo que compró para exportar (artículo 342).
Qué está exento
El Código tiene dos listas. La de bienes exentos (artículo 343) es larga y va por código arancelario; la DGII la resume así: animales vivos, carnes frescas, refrigeradas y congeladas, pescado de consumo popular, leche y lácteos (salvo yogur y mantequilla), huevos, miel, plantas para siembra, legumbres, hortalizas, tubérculos y frutas sin procesar de consumo masivo, café sin tostar, cereales, harinas, productos de molinería, embutidos y cacao en grano.
Los servicios exentos son nueve (artículo 344):
- Servicios financieros, incluidos los seguros.
- Planes de pensiones y jubilaciones.
- Transporte terrestre de personas y de carga.
- Electricidad, agua y recogida de basura.
- Alquiler de viviendas.
- Salud. La DGII incluye los servicios odontológicos y los gimnasios.
- Educación y cultura.
- Servicios funerarios.
- Salones de belleza y peluquerías.
Un detalle que confunde a muchos: el alquiler exento es solo el de vivienda. Según la DGII, el alquiler de locales comerciales, oficinas, naves industriales, consultorios, villas o apartamentos turísticos sí lleva ITBIS.
Cómo se calcula, paso a paso
- Tome la base. En una venta, es el precio neto más lo que el vendedor cobre aparte por transporte, embalaje, fletes o financiamiento, menos los descuentos (artículo 339). En un servicio, el valor total sin la propina legal.
- Aplique la tasa. RD$1,000 de base al 18% son RD$180 de ITBIS; el cliente paga RD$1,180.
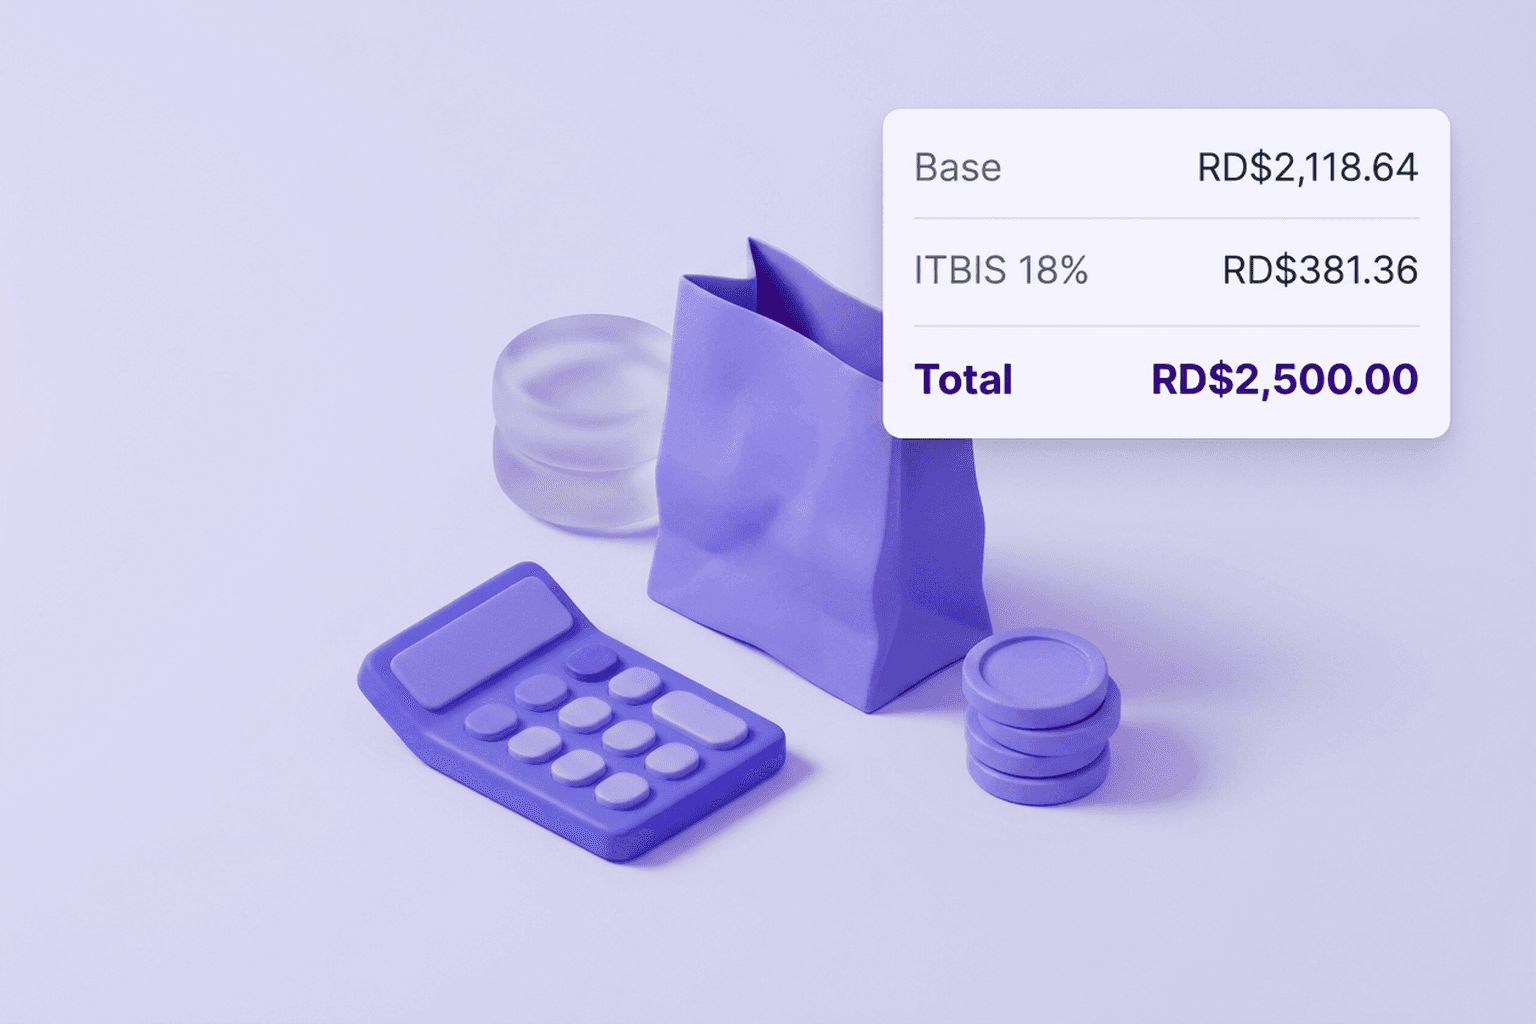
- Para sacar el ITBIS de un precio que ya lo incluye, divida entre 1.18. Un precio final de RD$2,500 tiene una base de RD$2,118.64 y un ITBIS de RD$381.36. No es el 18% de RD$2,500.
- En un restaurante, el 10% de servicio se calcula sobre el consumo y no lleva ITBIS. Una cuenta de RD$4,000 queda en RD$720 de ITBIS, RD$400 de servicio y RD$5,120 en total.
Lo que se paga cada mes: cobrado menos adelantado
El ITBIS no se paga sobre las ventas completas. Del impuesto que usted cobró en el mes, el «impuesto bruto», se descuenta el que adelantó a sus proveedores locales en compras de bienes y servicios gravados y el que pagó en aduana al importar (artículo 346). Para descontarlo, cada compra tiene que estar respaldada por su comprobante fiscal (artículo 347). Si en un mes lo adelantado supera a lo cobrado, la diferencia es un saldo a favor que pasa a los meses siguientes (artículo 350).
Un ejemplo con una distribuidora
Una distribuidora de alimentos vende en un mes RD$850,000 en productos al 18%, RD$120,000 en café tostado al 16% y RD$60,000 en frutas, que están exentas. Compra mercancía gravada por RD$520,000 más ITBIS y paga RD$80,000 más ITBIS de alquiler del almacén. Todas las compras tienen su comprobante fiscal.
| Concepto | Base | ITBIS |
|---|---|---|
| Ventas al 18% | RD$850,000.00 | RD$153,000.00 |
| Ventas al 16% | RD$120,000.00 | RD$19,200.00 |
| Ventas exentas | RD$60,000.00 | RD$0.00 |
| ITBIS cobrado | RD$172,200.00 | |
| Compras de mercancía al 18% | RD$520,000.00 | RD$93,600.00 |
| Alquiler del almacén al 18% | RD$80,000.00 | RD$14,400.00 |
| ITBIS adelantado | RD$108,000.00 | |
| ITBIS a pagar | RD$64,200.00 |
La distribuidora no le entrega a la DGII los RD$172,200 que cobró, sino RD$64,200. El resto ya lo pagó a sus proveedores. Si parte de esas compras se hubiera usado para las ventas exentas y no se pudiera separar, el descuento sería proporcional, como se explica más abajo.
Si el pago se hace un mes tarde, el Código suma un recargo de 3% por cada mes o fracción, sin pasar del 100% de lo adeudado (artículo 252, reescrito por el artículo 7 de la Ley 30-26), y un interés indemnizatorio de 1.10% mensual según la DGII. Sobre RD$64,200, un mes de atraso son RD$1,926 de recargo y RD$706.20 de interés.
Cómo se declara en el IT-1
El período fiscal del ITBIS es el mes calendario, y la declaración se presenta en los primeros 20 días del mes siguiente, aunque no exista impuesto a pagar (artículo 353). La DGII lo explica con un ejemplo: el mes de enero se declara y se paga antes del 20 de febrero. Según el instructivo del IT-1 de la DGII, el orden es este:
- Envíe los formatos 606 y 607. El 606 reporta las compras y el 607 las ventas del mes, y deben remitirse antes de declarar. Si los arma en una hoja de cálculo, el formato 606 y el formato 607 del sitio generan el archivo TXT.
- Complete el Anexo A. Resume las ventas por tipo de comprobante, por forma de pago y por tipo de ingreso, y el ITBIS pagado en compras locales, servicios e importaciones. Varias casillas se llenan solas con lo reportado en el 607 y el 606.
- Revise el formulario IT-1. El ITBIS cobrado se calcula al 18% y al 16% de las ventas gravadas; se le resta el ITBIS deducible que viene del Anexo A. Si el resultado es positivo, es impuesto a pagar; si es negativo, saldo a favor.
- Reste lo que ya tiene a su favor. El saldo a favor del mes anterior, las retenciones que le hicieron sus clientes y los pagos a cuenta se descuentan antes de llegar a la diferencia a pagar.
- Presente y pague antes del día 20. Si lo hace en la Oficina Virtual, los datos generales del contribuyente se llenan solos.
En el ejemplo, la distribuidora declararía RD$172,200 de ITBIS cobrado, RD$108,000 de ITBIS deducible y RD$64,200 de impuesto a pagar.
Las retenciones
En algunos pagos, la empresa que paga no le entrega todo el ITBIS a su proveedor: lo retiene y lo paga ella a la DGII. Pasa, por ejemplo, cuando una sociedad paga un servicio a una persona física o ciertos servicios profesionales a otra empresa. Para el proveedor, ese ITBIS retenido es un pago a cuenta que se descuenta en su IT-1. Cuánto se retiene depende de quién factura, del servicio y del tipo de comprobante; la calculadora de retenciones lo calcula para cada caso.
Errores comunes
- Sacar el ITBIS multiplicando por 18%. Si el precio ya lo incluye, se divide entre 1.18. El 18% de RD$2,500 da RD$450, cuando el ITBIS real es RD$381.36.
- No declarar el mes sin movimiento. El IT-1 se presenta aunque no haya impuesto a pagar. No presentarlo se sanciona con multas de cinco a treinta salarios mínimos, según la DGII.
- Descontar compras sin comprobante fiscal. Sin el comprobante, el ITBIS de esa compra no se puede deducir (artículo 347).
- Descontarlo todo cuando también vende exento. Si una compra sirve a ventas gravadas y exentas y no se puede separar, el ITBIS se deduce en proporción a lo gravado sobre el total (artículo 349).
- Cobrar ITBIS sobre la propina legal. El 10% de servicio no forma parte de la base (artículo 339).
- Tratar todo alquiler como exento. Solo el de vivienda lo es. El de un local o una oficina lleva 18%.
- Aplicar 16% a todo lo que sea alimento. La tasa reducida es solo para los bienes de la lista. Muchos alimentos básicos están exentos, y el resto paga 18%.
El ITBIS dentro de la facturación diaria
Cada comprobante que emite lleva el ITBIS separado, y su tipo de comprobante decide si el cliente puede usarlo como crédito fiscal. Los tipos están explicados en los tipos de comprobante fiscal (NCF) y su par electrónico, y lo que cambia al facturar de forma electrónica, en la guía de facturación electrónica e-CF. Para verificar el RNC de un cliente o un proveedor antes de facturarle, tiene qué es el RNC y cómo consultarlo.
Si cada mes alguien de su equipo arma el 606, el 607 y el IT-1 a mano, el sistema puede dejarlos listos solo con las ventas y compras que ya registra. Vea cómo trabajamos un sistema hecho para su empresa, o arme su proyecto y reciba una propuesta a su medida.
Preguntas frecuentes
No solo escribimos sobre esto. Lo construimos y lo operamos.
Tiendas, integraciones, sitios e inteligencia que ya está en producción. Desde Santo Domingo, para LATAM y Estados Unidos.