El IR-3 es la Declaración Jurada Mensual de Retenciones de Asalariados. En ella, el empleador declara y paga cada mes el impuesto sobre la renta que retuvo a sus empleados. Se presenta y se paga a más tardar el día 10 del mes siguiente, según el instructivo del IR-3 de la DGII, y se arma con la nómina que la empresa carga en la TSS. La retención se calcula sobre el salario menos los aportes a la AFP y al SFS, con la escala anual del ISR: en 2026, exento hasta RD$416,220 al año. Desde 2027, la Ley 30-26 sube la exención a RD$480,000 y agrega un tramo del 27%.
Para calcular la retención de un salario, use la calculadora de ISR: con el salario bruto le da el AFP, el SFS, el ISR de 2026 y de 2027 y el neto. Y para lo que paga la empresa encima del salario, la calculadora de la TSS.
Quién presenta el IR-3
Lo presentan los agentes de retención: según el instructivo, las personas o entidades, públicas y privadas, que pagan salarios u otra remuneración en efectivo a sus asalariados. Asalariado es quien trabaja en relación de dependencia para un empleador.
Si el agente no retiene, el empleado no queda libre del impuesto, y los dos pasan a ser deudores solidarios. Si retiene bien, el único responsable de pagarlo ante la DGII es el agente. Cuando en un mes no hay nada que declarar, el IR-3 se presenta igual, en cero, desde «Declaraciones en Cero».
Cuándo vence y cómo se paga
El IR-3 vence el día 10 del mes siguiente: el de junio se presenta y se paga a más tardar el 10 de julio. El pago se hace por internet banking o en ventanilla de los bancos autorizados, o en la administración local de la DGII; ahí, si pasa de RD$15,000.00, con cheque certificado o de administración a nombre del Colector de Impuestos Internos.
El instructivo trae una regla que conviene saber: si la empresa no acepta la declaración propuesta antes de que venza el plazo, la DGII la da por presentada y la carga en la cuenta corriente con los recargos e intereses que correspondan. Para corregir un IR-3 ya aceptado, se puede anular mientras no se haya pagado ni haya vencido el plazo; después, la corrección va como rectificativa, con la nómina rectificada en la TSS.
La relación con la TSS
El IR-3 no se llena a mano. La empresa carga la nómina en el sistema de la TSS, y la DGII arma la declaración con esos datos. Por eso, según las preguntas frecuentes de la TSS, lo que se reporta allí lo usan la TSS, la DGII y el INFOTEP. Los campos que deciden el ISR:
| Campo en la TSS | Qué lleva |
|---|---|
| Salario ISR | Salario ordinario más comisiones |
| Otras remuneraciones | Incentivos, vacaciones, horas extras, bonos vacacionales, bonificaciones y otras retribuciones |
| Ingresos exentos del ISR | Regalía pascual, preaviso, cesantía y viáticos |
| Remuneraciones pagadas por otros agentes | Lo que el empleado cobra en otra empresa; lo llena el agente único de retención |
| Saldo a favor del período | Si aplica, después de presentar el IR-13 a la DGII |
Si un dato está mal, se corrige en la TSS, no en la DGII. La TSS tiene una plantilla rectificativa del IR-3 para cambiar solo los campos del ISR.
Las escalas de 2026 y 2027
La escala de 2026 es la que publica la DGII en el instructivo y en su página del impuesto sobre la renta. La de 2027 la fija el artículo 10 de la Ley 30-26, que reescribe el artículo 296 del Código Tributario a partir del ejercicio 2027.
| Renta neta anual | 2026 | Renta neta anual | 2027 |
|---|---|---|---|
| Hasta RD$416,220 | Exenta | Hasta RD$480,000 | Exenta |
| RD$416,220.01 a RD$624,329 | 15% del excedente | RD$480,000.01 a RD$685,000 | 15% del excedente |
| RD$624,329.01 a RD$867,123 | RD$31,216 más el 20% del excedente | RD$685,000.01 a RD$910,000 | RD$30,750 más el 20% del excedente |
| Desde RD$867,123.01 | RD$79,776 más el 25% del excedente | RD$910,000.01 a RD$4,800,000 | RD$75,750 más el 25% del excedente |
| Desde RD$4,800,000.01 | RD$1,048,250 más el 27% del excedente |
La misma ley manda ajustar la escala cada año por la inflación del año anterior. Si la DGII publica montos distintos para 2027, los cálculos de este artículo cambian.
Cómo se calcula la retención, paso a paso
El instructivo pide excluir primero lo que se cotiza a la TSS. Con un salario de RD$85,000 en 2026:
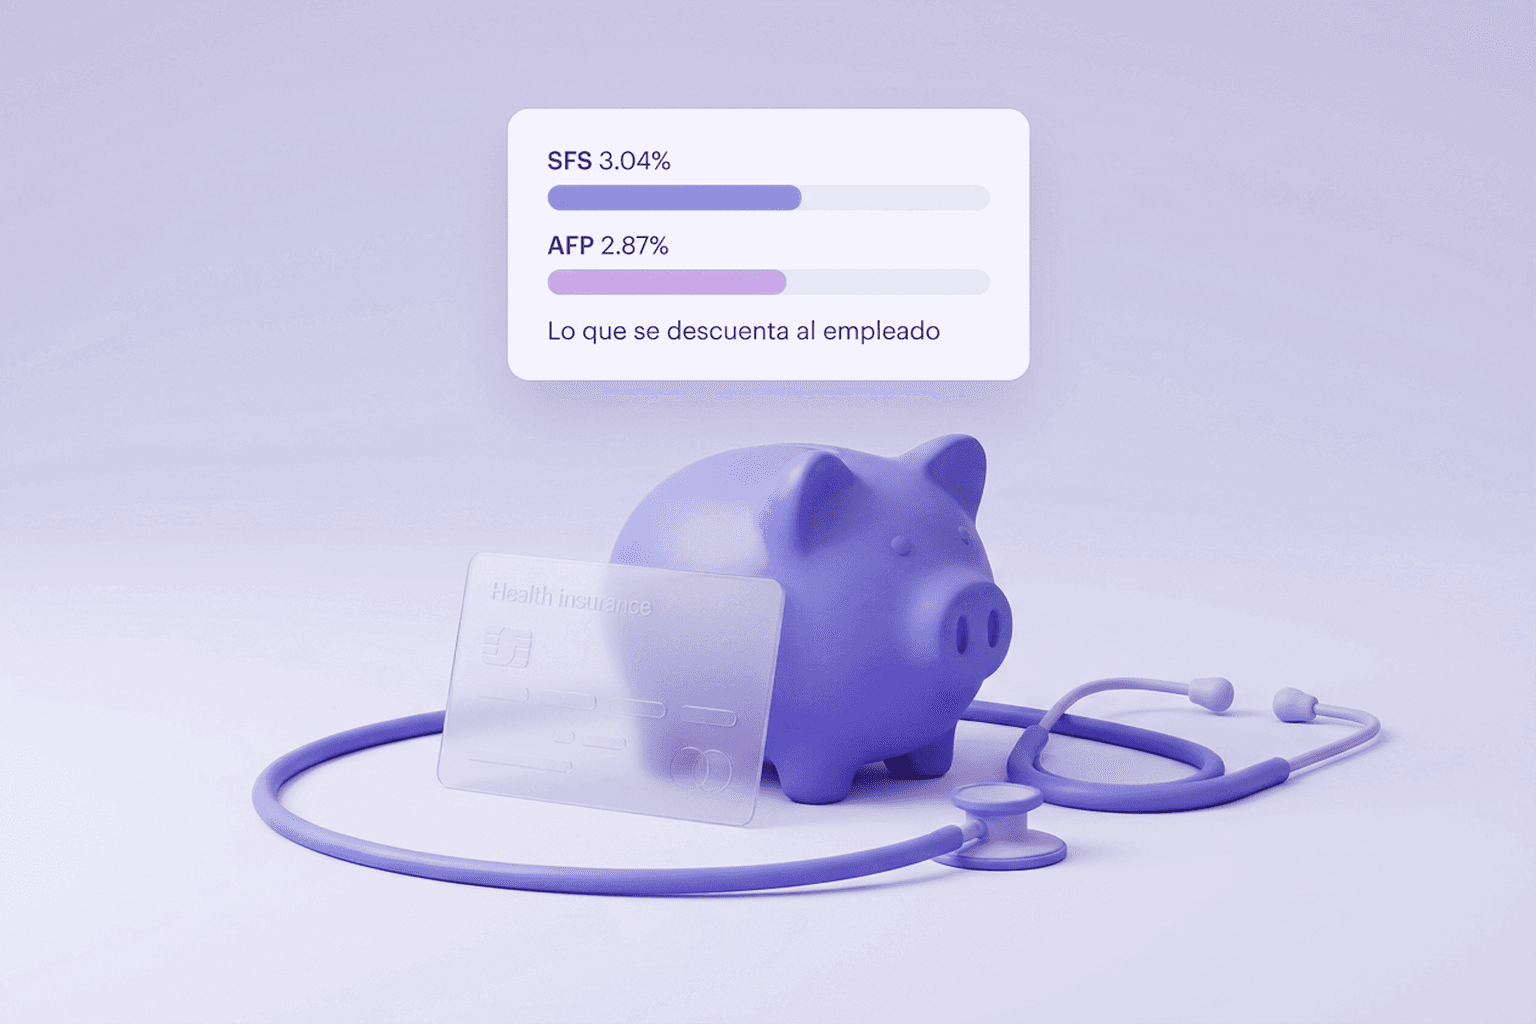
- AFP: 2.87% de RD$85,000 = RD$2,439.50. El tope es RD$464,460.
- SFS: 3.04% de RD$85,000 = RD$2,584.00. El tope es RD$232,230.
- Base mensual: RD$85,000 − RD$2,439.50 − RD$2,584.00 = RD$79,976.50.
- Base anual: RD$79,976.50 × 12 = RD$959,718.00. Cae en el último tramo de 2026.
- ISR anual: RD$79,776 + 25% de (RD$959,718.00 − RD$867,123.01) = RD$102,924.75.
- Retención del mes: RD$102,924.75 ÷ 12 = RD$8,577.06.
El empleado cobra RD$71,399.44. Los topes y las tasas de la TSS son los vigentes desde el 1 de febrero de 2026, con el salario mínimo nacional de RD$23,223.
Cuando hay comisiones o pagos extra
Según la TSS, las comisiones se suman al salario ordinario en los dos campos que deciden la retención: el salario para la seguridad social y el «Salario ISR». Las horas extras, los incentivos y las bonificaciones se reportan aparte, en «Otras remuneraciones».
Un vendedor de RD$60,000 que en junio cobra además RD$20,000 de comisiones tiene un mes de RD$80,000. Su AFP sube a RD$2,296.00, su SFS a RD$2,432.00 y su retención a RD$7,400.94, contra RD$3,486.65 en un mes sin comisiones. Las comisiones caen en un tramo más alto de la escala: de esos RD$20,000, RD$3,914.29 se van en ISR.
Por eso la retención de un vendedor cambia cada mes, y por eso la nómina que se carga en la TSS tiene que llevar el monto real de cada mes. La regalía pascual de diciembre, en cambio, se reporta como ingreso exento y no sube la retención.
Cuánto se retiene, por salario
Con el mismo método, en 2026 y con la escala de 2027 si la DGII no la ajusta:
| Salario mensual | AFP + SFS | Retención 2026 | Retención 2027 |
|---|---|---|---|
| RD$35,000 | RD$2,068.50 | RD$0.00 | RD$0.00 |
| RD$60,000 | RD$3,546.00 | RD$3,486.65 | RD$2,468.10 |
| RD$85,000 | RD$5,023.50 | RD$8,577.06 | RD$7,348.29 |
| RD$150,000 | RD$8,865.00 | RD$23,866.69 | RD$22,637.92 |
| RD$250,000 | RD$14,234.79 | RD$47,524.24 | RD$46,295.47 |
| RD$500,000 | RD$20,389.79 | RD$108,485.49 | RD$108,848.92 |
En 2026 se empieza a retener a partir de un salario bruto de RD$36,863.64 al mes; con la escala de 2027, a partir de RD$42,512.49. Casi todos pagan menos en 2027. Por encima de unos RD$481,828 al mes, el tramo del 27% hace que la retención suba.
Un ejemplo: el IR-3 de una distribuidora
Una distribuidora tiene cuatro empleados en junio de 2026:
| Puesto | Salario | Retención |
|---|---|---|
| Auxiliar de almacén | RD$35,000.00 | RD$0.00 |
| Vendedor | RD$60,000.00 | RD$3,486.65 |
| Contadora | RD$85,000.00 | RD$8,577.06 |
| Gerente de operaciones | RD$150,000.00 | RD$23,866.69 |
| IR-3 de junio | RD$35,930.40 |
Lo presenta y lo paga a más tardar el 10 de julio. Si lo paga con un mes de atraso, se suma un recargo del 3% por mes o fracción, RD$1,077.91 (artículo 252 del Código, reescrito por el artículo 7 de la Ley 30-26), y un interés indemnizatorio del 1.10% mensual según la DGII, RD$395.23. Con los mismos salarios y la escala de 2027 sin ajustar, el IR-3 de un mes sería de RD$32,454.31.
Cómo se presenta, paso a paso
Según el instructivo de la DGII:
- Prepare y cargue la nómina del mes en el sistema de la TSS.
- Entre en la Oficina Virtual de la DGII con su RNC y su clave, y digite el código del token si se lo pide.
- En «Declaraciones Juradas», elija «Declaración IR-3», escriba el año, elija el mes y pulse «Consultar».
- Pulse «Descargar IR-4» y revise en el Excel los datos de cada empleado. Si algo está mal, corríjalo en la TSS y vuelva a revisar.
- Pulse «Presentar IR-3», digite el código del token o de la tarjeta de códigos y pulse «Enviar Documento».
- Guarde el número de autorización y pague a más tardar el día 10.
Cómo se pide la clave y qué más se hace por esa vía está en Oficina Virtual de la DGII: cómo sacar la clave.
IR-3, IR-17 y TSS: qué va en cada una
| Obligación | Qué se paga | Vence |
|---|---|---|
| IR-3 | El ISR retenido a los empleados | Día 10 del mes siguiente |
| IR-17 | Las retenciones a proveedores, dividendos y pagos al exterior, y el 27% de las retribuciones complementarias | Día 10 del mes siguiente |
| Factura de la TSS | AFP y SFS del empleado y de la empresa, riesgos laborales e INFOTEP | Tercer día laborable del mes siguiente |
Un vehículo o una vivienda que la empresa le da al gerente no se suma a su salario en el IR-3: es una retribución complementaria, y su impuesto va en el IR-17.
Errores comunes
- Calcular el ISR sobre el salario bruto. Primero se restan el AFP y el SFS.
- Olvidar los topes. Por encima de RD$232,230, el SFS deja de crecer; por encima de RD$464,460, el AFP.
- Gravar lo que está exento. La regalía pascual, el preaviso, la cesantía y los viáticos van como ingresos exentos.
- Corregir en la DGII lo que viene de la TSS. Los cambios se hacen en la nómina de la TSS.
- Retener dos veces al que trabaja en dos empresas. Uno de los empleadores es el agente único de retención y suma lo que cobra en la otra.
- Dejar que venza sin aceptarlo. La DGII lo da por presentado, con recargos si no se pagó.
- Aplicar la escala de 2027 antes de tiempo. Rige desde el ejercicio 2027, y puede llegar ajustada por inflación.
- Meter los beneficios en especie en el IR-3. Van en el IR-17.
El IR-3 dentro de la nómina
Las demás retenciones del mes están en IR-17: la declaración de retenciones. Lo que paga la empresa por cada empleado, con la TSS, en cuánto paga la empresa por cada empleado. Y todo lo que cambia el año que viene, en ISR 2027 y la Ley 30-26.
Si cada mes alguien calcula la retención de cada empleado, la pasa a la TSS y revisa el IR-3 a mano, el sistema puede hacerlo solo, con la escala y los topes vigentes. Vea cómo trabajamos un sistema hecho para su empresa, o arme su proyecto y reciba una propuesta a su medida.
Preguntas frecuentes
No solo escribimos sobre esto. Lo construimos y lo operamos.
Tiendas, integraciones, sitios e inteligencia que ya está en producción. Desde Santo Domingo, para LATAM y Estados Unidos.