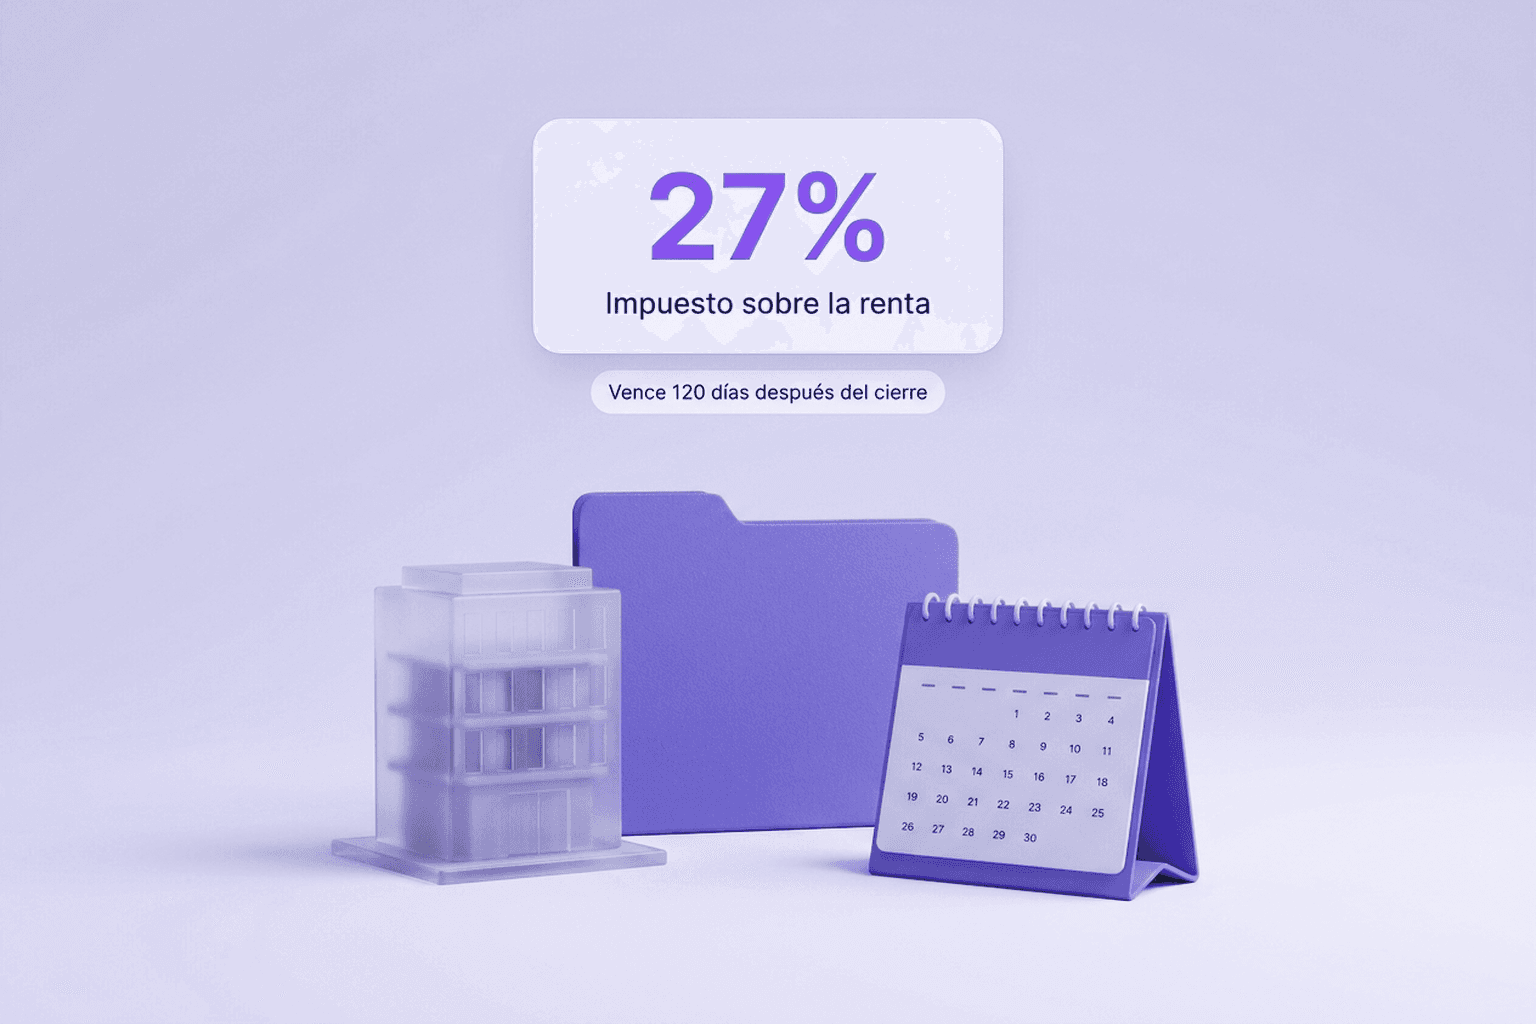
El IR-2 es la Declaración Jurada del Impuesto sobre la Renta de Sociedades: el formulario, con sus anexos, en el que cada persona jurídica declara cada año sus ingresos, sus costos, su resultado y su patrimonio, y liquida el impuesto. Lo presentan las SRL, las EIRL y los negocios de único dueño, las SA y las SAS, entre otras. Vence 120 días después de la fecha de cierre fiscal, y el impuesto se paga ese mismo día. La tasa es el 27% de la renta neta imponible; en los ejercicios 2026, 2027 y 2028, las empresas con ingresos desde RD$1,000 millones pagan el 30% (artículo 15 de la Ley 30-26). De lo que resulte se restan los anticipos pagados durante el año.
Para tener listo el Anexo J, que resume los doce envíos del año de compras y ventas, genere cada mes los archivos con el formato 606 y el formato 607 del sitio.
Quién presenta el IR-2
Según el instructivo del IR-2 de la DGII, de marzo de 2026, lo presentan las personas jurídicas y sociedades:
- Sociedades de Responsabilidad Limitada (SRL).
- Empresas Individuales de Responsabilidad Limitada (EIRL) y negocios de único dueño.
- Sociedades Anónimas (SA).
- Sociedades Anónimas Simplificadas (SAS).
- Y las demás formas que el artículo 297 del Código Tributario trata como personas jurídicas: sociedades de hecho, sociedades irregulares y cualquier organización que busque utilidades y no esté exenta.
Se presenta por la Oficina Virtual de la DGII. Si hay un problema con la plataforma, en la administración local que le corresponda. El formulario tiene su casilla para la pérdida fiscal: un año en rojo también se declara, y esa pérdida es la que después se compensa.
Cuándo vence, según el cierre fiscal
La DGII publica las fechas de 2026 en su página del impuesto sobre la renta:
| Cierre fiscal | Período que declara | Fecha límite en 2026 |
|---|---|---|
| 31 de diciembre | Del 1 de enero al 31 de diciembre | 30 de abril |
| 31 de marzo | Del 1 de abril del año anterior al 31 de marzo | 29 de julio |
| 30 de junio | Del 1 de julio del año anterior al 30 de junio | 28 de octubre |
| 30 de septiembre | Del 1 de octubre del año anterior al 30 de septiembre | 28 de enero |
Si la fecha cae en fin de semana o feriado, pasa al siguiente día laborable. Las empresas con cierre al 31 de diciembre de 2026 tendrán hasta el viernes 30 de abril de 2027.
Se puede pedir una prórroga de hasta dos meses, con una solicitud motivada presentada al menos 15 días antes del vencimiento. La DGII decide si la concede, y lo que se pague al presentar lleva interés indemnizatorio (artículo 329 del Código Tributario).
La tasa: 27%, y 30% para los ingresos más altos
El artículo 15 de la Ley 30-26 reescribió el artículo 297 del Código: desde el ejercicio fiscal 2026, las personas jurídicas domiciliadas en el país pagan el 27% de su renta neta gravable. De forma transitoria, en los períodos 2026, 2027 y 2028, quienes tengan ingresos desde RD$1,000,000,000 pagan el 30%. Desde 2029 vuelven al 27%. El aviso 10-26 de la DGII aplica el 30% desde los cierres fiscales del 30 de junio de 2026.
Cómo se llega al impuesto
El formulario parte del resultado contable y lo ajusta hasta la renta que paga impuesto. Varias casillas se llenan solas con lo declarado en los anexos, así que los anexos van primero:
- Beneficio o pérdida antes del impuesto, que viene del estado de resultados.
- Más los ajustes positivos y menos los negativos del Anexo G: impuestos no deducibles, exceso de depreciación, exceso de provisión para cuentas incobrables, entre otros.
- Menos las exenciones de leyes de incentivo y los dividendos ganados en otras compañías.
- Menos las pérdidas de años anteriores que se compensan, del Anexo E. Se reparten en no más de cinco ejercicios.
- El resultado es la renta neta imponible, y el impuesto liquidado es el 27% de esa cifra.
- Se restan los anticipos pagados, las retenciones de entidades del Estado, los créditos autorizados y el saldo a favor del año anterior.
- Queda una diferencia a pagar o un saldo a favor.
Los anexos
| Anexo | Qué contiene |
|---|---|
| A-1 | Balance general: activos, pasivos y capital al cierre |
| B-1 | Estado de resultados |
| D, D-1 y D-2 | Depreciación de los activos y ajuste fiscal por inflación |
| E | Datos complementarios: pérdidas por compensar e ingresos sujetos a anticipos |
| G | Ajustes fiscales positivos y negativos |
| H-1 y H-2 | Identificación del beneficiario final y actualización de datos |
| J | Resumen del año de los comprobantes de ventas y compras, por tipo |
Los anexos del balance cambian según el sector: hay versiones para bancos y financieras y para compañías de seguros. Los H-1 y H-2 son obligatorios en cada declaración. Identifican a las personas físicas que tienen al menos el 20% del capital o que controlan la sociedad aunque tengan menos. No enviarlos es una violación de los deberes formales, sancionable según el artículo 257 del Código Tributario.
Los anticipos: cómo se pagan hoy y qué cambia en 2027
El anticipo es un pago a cuenta del impuesto del año en curso, calculado con la declaración anterior, y se descuenta en el IR-2 siguiente. La guía 12 de la DGII lo calcula con la tasa efectiva de tributación, que es el impuesto liquidado dividido entre los ingresos brutos:
- Si es mayor que 1.5%, el anticipo mensual es la doceava parte del impuesto liquidado en la declaración anterior.
- Si es igual o menor que 1.5%, son doce cuotas iguales del 1.5% de los ingresos brutos declarados.
- Se pagan en los primeros 15 días de cada mes, y del total se descuenta el saldo a favor que tenga la empresa.
El artículo 23 de la Ley 30-26 reescribe el artículo 314 desde el período fiscal 2027. Las medianas y grandes empresas siguen con la regla anterior. Las pequeñas pagan el 100% del impuesto del año anterior en tres partes: 50% en el sexto mes, 30% en el noveno y 20% en el duodécimo. Las microempresas quedan exentas. La clasificación es la del Ministerio de Industria, Comercio y Mipymes por nivel de ingresos, y quien la supere se considera empresa grande. Si las rentas del año caen más de un 30%, se puede pedir la exención total o parcial al menos 15 días antes del vencimiento.
El impuesto sobre los activos
Junto con el IR-2 se liquida el impuesto sobre los activos: el 1% de los activos imponibles. El ISR liquidado se acredita contra él, de modo que solo se paga la diferencia cuando el 1% de los activos supera al ISR. Según la DGII, se presenta en la misma fecha que el IR-2 y se paga en dos cuotas iguales: la primera ese día y la segunda seis meses después.
Un ejemplo con una distribuidora
Una distribuidora constituida como SRL cierra el 31 de diciembre de 2026 con ingresos brutos de RD$120,000,000 y una renta neta imponible de RD$8,000,000. Durante 2026 pagó anticipos de RD$150,000 al mes, calculados sobre el impuesto de 2025. Sus activos imponibles suman RD$60,000,000.
| Concepto | Monto |
|---|---|
| Renta neta imponible | RD$8,000,000.00 |
| Impuesto liquidado (27%) | RD$2,160,000.00 |
| Anticipos pagados en 2026 (12 × RD$150,000) | −RD$1,800,000.00 |
| Diferencia a pagar | RD$360,000.00 |
| Impuesto sobre los activos (1% de RD$60,000,000) | RD$600,000.00 |
| Menos el ISR liquidado como crédito | −RD$2,160,000.00 |
| Activos a pagar | RD$0.00 |
La distribuidora tiene que presentar y pagar los RD$360,000 a más tardar el 30 de abril de 2027. Si paga con un mes de atraso, se suma un recargo del 3% por mes o fracción, RD$10,800 (artículo 252, reescrito por el artículo 7 de la Ley 30-26), y un interés indemnizatorio del 1.10% mensual según el instructivo de la DGII, RD$3,960.
Su tasa efectiva es de 1.8% (RD$2,160,000 entre RD$120,000,000), mayor que 1.5%. Así quedarían sus anticipos de 2027, según cómo la clasifique el Ministerio:
| Clasificación | Regla desde 2027 | Anticipos |
|---|---|---|
| Mediana o grande | Doceava parte del impuesto liquidado | RD$180,000.00 cada mes |
| Pequeña | 50%, 30% y 20% del impuesto liquidado | RD$1,080,000.00 en el mes 6, RD$648,000.00 en el mes 9 y RD$432,000.00 en el mes 12 |
| Microempresa | Exenta | RD$0.00 |
Si su impuesto hubiera sido de RD$1,200,000, la tasa efectiva bajaría a 1.0%. Siendo mediana o grande, el anticipo se calcularía entonces sobre los ingresos: el 1.5% de RD$120,000,000, RD$1,800,000 al año, RD$150,000 al mes.
Errores comunes
- Dar por hecho que todos declaran en abril. El plazo son 120 días desde el cierre de cada empresa. Con cierre al 30 de junio, la fecha fue el 28 de octubre.
- Presentar sin pagar. El impuesto se paga en la misma fecha. Presentar a tiempo y pagar después igual genera recargo e interés.
- Olvidar los anexos H-1 y H-2. Son obligatorios en cada declaración, aunque no hayan cambiado los socios. Si no hay cambios, se indica en la última casilla del H-2.
- Olvidar la segunda cuota del impuesto sobre los activos. Vence seis meses después de la primera.
- Pedir la prórroga tarde. La solicitud tiene que llegar al menos 15 días antes del vencimiento, y la negativa no admite recurso.
- Un Anexo J que no cuadra con los envíos. Sus montos son la suma de los doce formatos 606 y 607 del ejercicio.
- Calcular los anticipos de 2027 con la regla vieja. Para las pequeñas cambia el calendario, y las microempresas dejan de pagarlos.
El IR-2 dentro del año fiscal
Lo que la empresa retiene cada mes a sus proveedores y declara en el IR-17 está en IR-17: la declaración de retenciones. El cambio de la escala de las personas físicas, en ISR 2027 y la Ley 30-26, y el régimen simplificado al que pueden pasar algunas SRL y EIRL, en el RST con la Ley 30-26. Si todavía está eligiendo la forma de su empresa, tiene EIRL o SRL: cuál le conviene.
Si cada cierre se arma con hojas de cálculo que alguien cruza a mano, el sistema puede dejar listos los estados, los anexos y los 606 y 607 del año con lo que ya registra cada día. Vea cómo trabajamos un sistema hecho para su empresa, o arme su proyecto y reciba una propuesta a su medida.
Preguntas frecuentes
No solo escribimos sobre esto. Lo construimos y lo operamos.
Tiendas, integraciones, sitios e inteligencia que ya está en producción. Desde Santo Domingo, para LATAM y Estados Unidos.